Impôt de récupération de la sécurité de la vieillesse
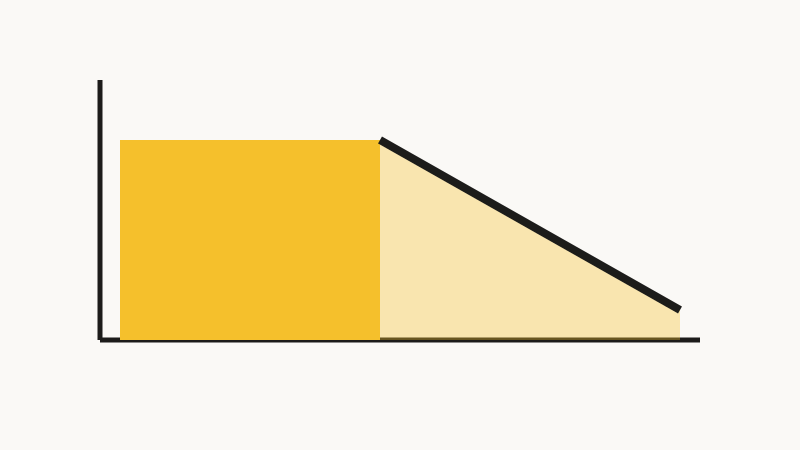
J'ai le privilège de travailler avec de nombreux clients âgés de plus de 65 ans et plus et l'un des défis auxquels nous sommes confrontés sont les taxes additionnelles telles que la récupération de la vieillesse, qui se situent à un taux de 15% une fois que le revenu net atteint 73 756 $ et sont éliminées totalement à 119 400 $.
Dans certains cas, la récupération de la sécurité de la vieillesse est inévitable, mais parfois lorsque votre revenu net dépasse le seuil déterminé de revenu net établi, la récupération peut être atténuée ou éliminée complètement.
Bien sûr, si vous faites face à cette situation, cela signifie que vous avez fait de bons choix pendant vos années d’accumulation, mais pourquoi payer plus d’impôts que vous ne le devez?
Dans le cas où vous avez un portefeuille important dans un compte non enregistré, l’outil a considère est un fonds commun de placement collectif. Ils sont structurés de manière à compenser le revenu d’intérêts par rapport aux frais de gestion dans les fonds communs de placement.
Le revenu d’intérêts peut être considéré comme un revenu de placement inadéquat, car il est imposé à 100% de vos taxes. Les fonds communs de placement de catégorie corporative peuvent également entraîner des pertes résultant en de mauvaises années contre les gains en cours et ils peuvent également convertir les revenus de placement en gains en capital.
Mais tous les fonds communs de placement de sociétés ne sont pas les mêmes. Certaines entreprise n’ont plus de pertes et ont profité du rendement du capital – qui n’est plus disponible depuis 2013 – qui consiste à convertir les revenus de placement en revenus de dividendes. Ceux-ci peuvent aboutir à de plus grandes récupérations!
Les dividendes canadiens sont majorés; l’augmentation fait partie de la tentative du gouvernement d’assurer un traitement fiscal égal pour ceux qui gagnent un revenu par l’entremise d’une société par rapport à ceux qui gagnent le même revenu personnellement. Un crédit d’impôt pour dividendes, qui réduit l’impôt payable sur les revenus de dividendes, fait également partie des objectifs. Mais le crédit s’applique après le calcul de la récupération de la Sécurité de la vieillesse, ce qui laisse à de nombreux aînés un bénéfice plus petit qu’à ce à quoi ils s’attendaient.
Si seulement il y avait une solution pour tous, mais de nombreuses autres stratégies peuvent être mises en place pour réduire ou éliminer les récupérations de la sécurité de la vieillesse – chaque cas est unique.
Lien externe
Old age Security (OAS) clawback CRA Taxable amount of dividends Capital yield Keep the claws off OAS
Avant de prendre une décision
Les articles publiés ici sont de nature générale et ne tiennent pas compte de votre situation particulière. Les règles fiscales, les plafonds de cotisation et les seuils des programmes changent, et le traitement qui s’applique à vous dépend de votre province, de votre résidence et de la structure de vos avoirs. Parlez-nous-en avant de prendre une décision fondée sur ce qui précède.